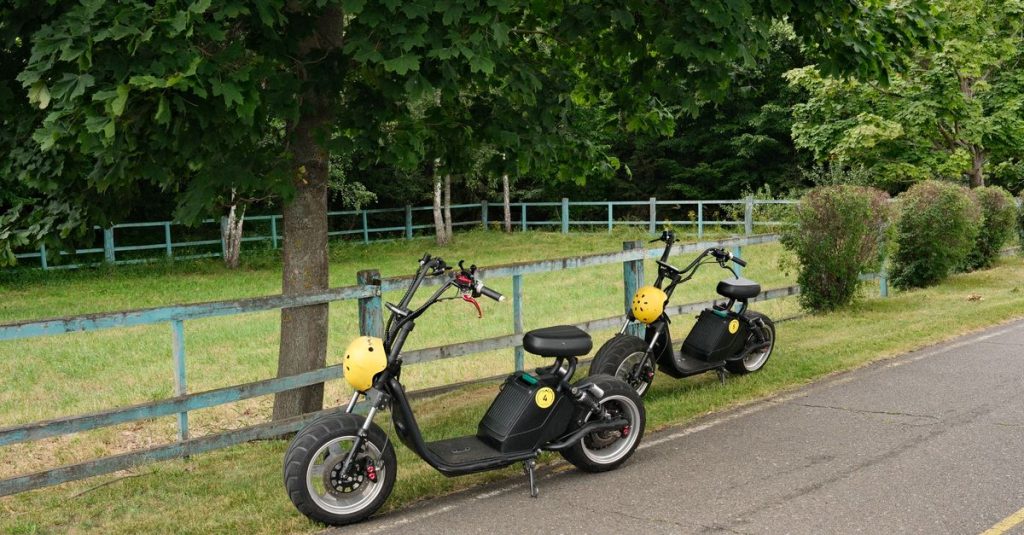
פורסם 10 ביולי 2026
נכון ל-2026, קורקינט חשמלי ואופניים חשמליים שעומדים בתקן הישראלי אינם מוגדרים "רכב מנועי", ולכן חוק ביטוח כלי רכב מנועי אינו מחייב עבורם ביטוח חובה. מנגד, כלי שהוספו לו הספק או מהירות מעל התקן עלול להיחשב רכב מנועי לכל דבר, ואז נסיעה בלי ביטוח חובה היא עבירה פלילית. כל השאר: גניבה, נזק לצד שלישי ופציעה עצמית, מכוסה רק בפוליסה פרטית וולונטרית. ההבדל בין שני המצבים האלה שווה הרבה כסף, וכדאי להכיר אותו לפני הרכישה ולא אחרי.
מה החוק אומר על ביטוח קורקינט חשמלי
הבסיס לכל הסיפור הוא הגדרה אחת: מהו "רכב מנועי". פקודת ביטוח רכב מנועי וחוק הפיצויים לנפגעי תאונות דרכים (המכונה חוק הפלת"ד) מחייבים ביטוח חובה רק לכלי שנכנס להגדרה הזאת. ההגדרה מחריגה במפורש אופניים עם מנוע עזר, וברוח הזאת מתייחסים גם לקורקינט חשמלי שעומד בדרישות התקן: הספק מנוע מוגבל, סיוע שנפסק סביב 25 קמ"ש, ואין חובת רישוי או רישיון נהיגה.
כדאי לקרוא גם: רכב חשמלי בישראל 2026: כמה עולה באמת, טעינה, טווח ומיסוי · אופניים חשמליים בישראל: מדריך קנייה, חוק ורישוי · קורקינט חשמלי: חוק, קנסות ורישוי מעודכן ל-2026
המשמעות המעשית כפולה. מצד אחד, אין חובה חוקית לקנות ביטוח. מצד שני, ומכאן נובעת כל הבעיה, הכלי גם נשאר מחוץ למנגנון הפיצוי האוטומטי של חוק הפלת"ד. זה לא פטור, זה חור.
הנקודה שרובם מפספסים: אין חובה, אין רשת ביטחון
בתאונת דרכים "רגילה", נפגע מקבל פיצוי מביטוח החובה ללא צורך להוכיח אשם. אף אחד לא שואל מי צדק. בתאונת קורקינט או אופניים חשמליים המצב הפוך: מי שנפגע צריך לתבוע בעוולת רשלנות, להוכיח אחריות, ולהתמודד עם מצב שבו לצד השני לרוב אין שום פוליסה מאחוריו.
הקופה מכסה טיפול רפואי, וביטוח לאומי נכנס לתמונה בעיקר בתאונות שהוכרו כתאונות עבודה או בדרך אליה. אובדן הכנסה, תקופת שיקום, עזרה בבית או נכות לצמיתות נשארים פתוחים. ומהצד ההפוך: רוכב שפוגע בהולך רגל חשוף לתביעה אישית, שהיא בפועל בלתי מוגבלת בסכום, ונגררת גם לרכוש הפרטי של המשפחה.
מתי הכלי בכל זאת מחייב ביטוח חובה
ברגע שכלי חורג מהתקן, הסיפור המשפטי מתהפך. "שדרוג" של בקר כדי להגיע ל-45 או 60 קמ"ש, מנוע בהספק גבוה, סוללה חזקה מהמותר או הוספת מושב וכיסא נוסע יכולים להעביר את הכלי להגדרת רכב מנועי. אז נדרשים רישוי, רישיון נהיגה וביטוח חובה, ובפועל אי אפשר להנפיק ביטוח חובה לכלי שלא ניתן לרשום. נסיעה במצב כזה היא עבירה פלילית, ובתאונה היא עלולה לשלול כיסוי גם בפוליסות אחרות.
| סוג הכלי | סטטוס לצורכי ביטוח | ביטוח חובה | מה נדרש בפועל |
|---|---|---|---|
| אופניים עם מנוע עזר בתקן | לא נחשבים רכב מנועי | לא נדרש | גיל מינימום, קסדה, נסיעה לפי תקנות התעבורה |
| קורקינט חשמלי בתקן | מוחרג בדומה לאופניים עם מנוע עזר | לא נדרש | גיל מינימום, קסדה, נתיבים מותרים בלבד |
| כלי "משודרג" מעל התקן | עלול להיחשב רכב מנועי | נדרש, אך לא ניתן להנפיק בפועל | הנסיעה למעשה אסורה |
| אופנוע או קטנוע חשמלי | רכב מנועי מלא | חובה | רישיון, רישוי, חובה ולרוב גם מקיף |
שלושת הסיכונים שפוליסה פרטית מכסה
- גניבה: הסיכון השכיח והיקר ביותר ביחס לשווי הכלי, במיוחד בחניות משותפות ובחדרי אופניים.
- חבות כלפי צד שלישי: פגיעה בהולך רגל, ברכב חונה או בשבירת ויטרינה. הכיסוי הזול ביחס לחשיפה.
- פציעה עצמית: פוליסת תאונות אישיות שמשלמת סכום מוגדר על שברים, נכות או אשפוז, ללא קשר לשאלת האשם.
השוואת פוליסות ועלות שנתית משוערת
הטווחים למטה הם אומדן בלבד ומשתנים לפי שווי הכלי, גיל הרוכב, אזור מגורים, השתתפות עצמית וסוג המנעול שהחברה דורשת. תמיד כדאי לבקש הצעה מותאמת ולא להסתמך על מספרים כלליים.
| סוג כיסוי | מה מכוסה | מה לרוב לא מכוסה | עלות שנתית משוערת |
|---|---|---|---|
| גניבה ופריצה | גניבת הכלי או הסוללה, לעיתים גם שווי חלקים | גניבה בלי מנעול תקני, השתתפות עצמית של 10%-20% | כ-400 עד 1,200 ש"ח |
| נזק תאונתי לכלי | נזק מהתנגשות, נפילה, אש או ונדליזם | תקלות מכניות, שחיקת סוללה, נזק מהצפה | כ-300 עד 900 ש"ח |
| חבות כלפי צד שלישי | נזקי גוף ורכוש שנגרמו לאחרים, כולל הוצאות משפט | נזק לרוכב עצמו ולבני משפחתו, נסיעה מתחת לגיל המותר | כ-150 עד 500 ש"ח לכיסוי של 250 אלף עד מיליון ש"ח |
| תאונות אישיות (פציעה עצמית) | מוות, נכות, שברים, אשפוז ולעיתים אובדן כושר זמני | נסיעה בלי קסדה, השפעת אלכוהול, תחרויות | כ-150 עד 600 ש"ח |
| חבילה משולבת | שילוב של כל הכיסויים בפוליסה אחת | תקרות נפרדות לכל פרק | כ-700 עד 2,000 ש"ח |
ההיגיון של חובה מול מקיף, בגרסה הקטנה
מי שהתעסק פעם עם ביטוח רכב מכיר את ההפרדה: ביטוח חובה מכסה נזקי גוף בלבד והוא דרישת חוק, וביטוח מקיף מכסה את הרכוש והוא בחירה כלכלית. בעולם המיקרו-מוביליטי נשאר רק החלק השני, והוא מפוצל לפרקים שאפשר לקנות בנפרד. במקום פוליסה אחת גדולה, מרכיבים כיסוי: רכוש, חבות ותאונות אישיות. אותו עיקרון של הפרדה בין החובה לרכוש חוזר גם בחישוב עלות הבעלות האמיתית על רכב חשמלי, שם הביטוח הוא רק אחד מהמשתנים.
מה כדאי לבדוק לפני החתימה
- דרישת המנעול: חלק מהפוליסות מכירות בכיסוי גניבה רק עם מנעול מדגם מאושר וקבלה עליו.
- שווי מוצהר: ביטוח לפי שווי כינון או לפי שווי שוק, ההפרש מתגלה רק ביום התביעה.
- גיל הרוכב: נסיעה מתחת לגיל המותר בתקנות עלולה לבטל כיסוי, גם אם הפוליסה משולמת.
- הרחבה בפוליסת הדירה: לעיתים אפשר להרחיב תכולה מחוץ לבית וחבות כלפי צד שלישי בעלות נמוכה יותר מפוליסה נפרדת.
- קבלת רכישה: בלי חשבונית מקורית רוב החברות יתקשו לשלם, בדומה לצורך במסמכים מסודרים בקניית רכב משומש והעברת בעלות.
שאלות נפוצות
האם ביטוח קורקינט חשמלי הוא חובה בישראל?
לא, כל עוד הכלי עומד בתקן ואינו נחשב רכב מנועי. אין דרישה חוקית לביטוח חובה, אך גם אין פיצוי אוטומטי בתאונה. לכן ביטוח פרטי הוא מומלץ ולא מחויב.
מה קורה אם רוכב פוגע בהולך רגל?
הנפגע יצטרך לתבוע בעוולת רשלנות ולהוכיח אחריות. ללא פוליסת חבות כלפי צד שלישי, החשיפה הכספית היא אישית ועלולה להגיע לסכומים גבוהים מאוד בנזקי גוף.
האם ביטוח הדירה מכסה קורקינט או אופניים חשמליים?
לא אוטומטית. חלק מהפוליסות מאפשרות הרחבה לתכולה מחוץ לבית או לחבות כלפי צד שלישי, לרוב עם תקרת סכום ודרישות מיגון. כדאי לבקש את נוסח ההרחבה בכתב ולא להסתפק בשיחה טלפונית.
כמה עולה ביטוח קורקינט חשמלי בשנה?
הטווח המשוער נע בין כמה מאות שקלים לכיסוי חלקי ועד סדר גודל של 2,000 ש"ח לחבילה מלאה. המחיר תלוי בשווי הכלי, באזור המגורים ובגובה ההשתתפות העצמית, ומשתנה בין חברות.
מה קורה עם כלי שהוגבר מעל התקן?
הוא עלול להיחשב רכב מנועי, ואז נדרשים רישוי, רישיון וביטוח חובה שכמעט בלתי אפשרי להנפיק. מעבר לעבירה הפלילית, זה גם עלול לשמש נימוק לדחיית תביעה בפוליסה קיימת.
לסיכום
ביטוח קורקינט חשמלי אינו חובה חוקית לכלי שעומד בתקן, אבל דווקא בגלל שאין חובה אין גם רשת ביטחון. הכיסוי הזול ביחס לסיכון הוא חבות כלפי צד שלישי, ואחריו תאונות אישיות. גניבה היא שאלה כלכלית של שווי הכלי מול הפרמיה וההשתתפות העצמית. מי שבוחר לנסוע בלי כלום, כדאי שיעשה זאת בידיעה מלאה של מה שעומד על הפרק, ולא בהנחה שמישהו אחר ישלם.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.