פורסם 29 ביוני 2026
ביטוח לפי קילומטראז (באנגלית PAYD, קיצור של Pay As You Drive) הוא מודל שבו הפרמיה נגזרת מהנסועה בפועל ולא ממספר קבוע שנקבע מראש לשנה שלמה. המדידה נעשית באמצעות אפליקציה בטלפון, משדר קטן שמחובר לשקע האבחון ברכב, או הצהרת קילומטראז׳ מתועדת. מי שנוסע עד כ־8,000 ק״מ בשנה יכול לראות הפרש של עשרות אחוזים בחלק המקיף של הפוליסה, ומי שחורש 20,000 ק״מ בשנה כנראה ישלם יותר, לא פחות.
איך מודל התמחור לפי נסועה בנוי
ברוב המסלולים הפרמיה מפוצלת לשני חלקים. הראשון הוא רכיב בסיס קבוע, שמכסה את הסיכונים שאינם תלויים בנהיגה: גניבה, פריצה, נזקי טבע, אש ונזק בחניה. הרכיב הזה נשאר גם אם הרכב עומד חודש שלם בחניון. השני הוא רכיב משתנה, שמחושב לפי הקילומטרים שנצברו בתקופת הביטוח.
כדאי לקרוא גם: קניית רכב משומש בישראל: בדיקות, מחירון והעברת בעלות · פחת מואץ לרכב חשמלי לעסקים: איך זה עובד וכמה חוסכים · ביטוח רכב לנהג צעיר: למה זה יקר ואיך להוזיל
בפועל קיימות שתי שיטות חיוב עיקריות. באחת, הפרמיה נקבעת מראש לפי מדרגת נסועה שנבחרת בתחילת השנה, ובסוף התקופה מתבצעת התאמה: החזר חלקי למי שנסע פחות, או חיוב משלים למי שחרג. בשנייה, החיוב הוא חודשי ומתעדכן בזמן אמת לפי הנתונים שנאספו. השיטה הראשונה פשוטה יותר להבנה, השנייה מדויקת יותר אבל דורשת מעקב.
איך מודדים את הקילומטרים בפועל
שלוש דרכים נפוצות, עם הבדלים מעשיים ביניהן:
- אפליקציה בטלפון: זולה ליישום, לא דורשת התקנה, אבל מזהה נסיעות גם כשהמחזיק בטלפון נוסע כנוסע או בתחבורה ציבורית. בדרך כלל יש מנגנון לסימון נסיעה שאינה שלו.
- משדר בשקע OBD (שקע האבחון, בדרך כלל מתחת להגה): מדויק, קורא נתונים ישירות מהרכב, ולפעמים גם נתוני נהיגה נוספים. דורש התקנה והחזרה בסוף הפוליסה.
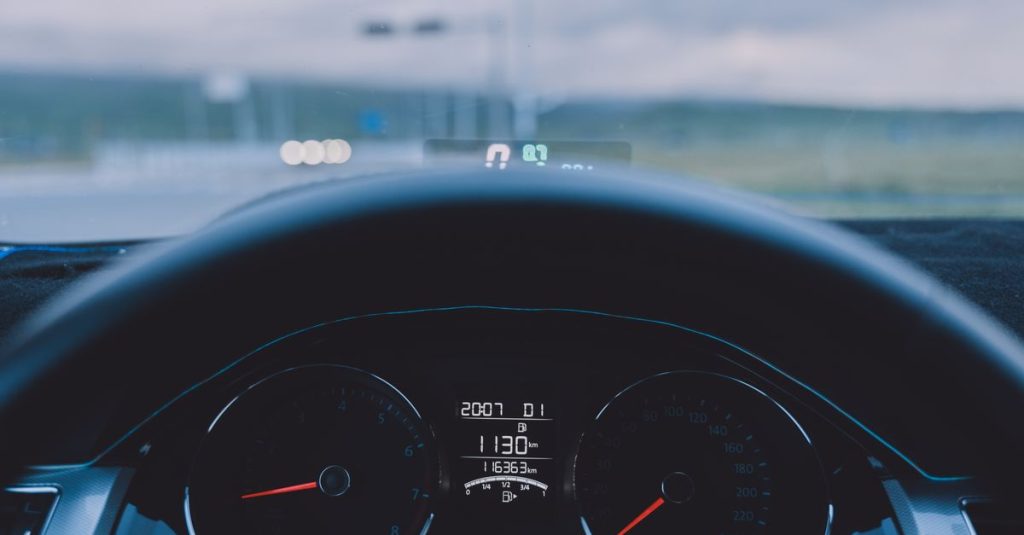
- הצהרת קילומטראז׳ עם אימות: צילום מד האוץ בתחילת התקופה ובסופה, לעיתים בשילוב קריאה בטסט השנתי. הפחות מתערב, אבל גם הפחות מדויק.
בכל שלוש השיטות, קריאת מד האוץ היא הנתון הקובע. מי שקונה רכב יד שנייה כדאי שיוודא שהקילומטראז׳ אמיתי לפני שהוא הופך לבסיס תמחור ביטוחי, וזו בדיוק אותה בדיקה שמומלצת בכל עסקה: ראו המדריך לקניית רכב משומש בישראל.
למי זה הכי משתלם
מהשוואות שעשיתי בין הצעות, הפרופילים שמרוויחים מהמודל חוזרים על עצמם:
- מי שעובד מהבית או במשרה היברידית, והרכב משמש בעיקר לסופי שבוע וסידורים.
- משקי בית עם שני רכבים, שבהם הרכב השני עושה נסועה נמוכה.
- תושבי מרכזי ערים שמשלבים תחבורה ציבורית, קורקינט או אופניים חשמליים ביום־יום.
- גמלאים ונהגים שמגבילים נסיעות ארוכות.
- רכב נוסף שמוחזק לצרכים עונתיים.
ומי שעדיף לו להישאר בפרמיה קבועה: נציגי מכירות, נהגים שעושים יומיום בין ערים, בעלי רכב יחיד במשפחה גדולה, ומי שמשתמש ברכב לעבודה. גם למי שנוהג ברכב חשמלי כדאי לחשב בזהירות, כי דווקא שם הנסועה השנתית נוטה להיות גבוהה בגלל עלות קילומטר נמוכה (הרחבה על התמונה הכלכלית הכוללת יש במדריך הרכב החשמלי בישראל).
טבלת השוואה: פרמיה קבועה מול PAYD
הטבלה ממחישה את ההיגיון של המודל על רכב משפחתי בינוני ונהג בעל ותק וניסיון סביר. המספרים הם טווחים להמחשה בלבד ומשתנים מאוד לפי דגם, גיל הנהגים, היסטוריית תביעות ומיקום מגורים.
| נסועה שנתית | מקיף בפרמיה קבועה (הערכה) | מקיף במסלול PAYD (הערכה) | הפרש משוער |
|---|---|---|---|
| עד 8,000 ק״מ | 2,600-3,600 ₪ | 1,700-2,500 ₪ | חיסכון של כ־25%-35% |
| 8,000-15,000 ק״מ | 2,600-3,600 ₪ | 2,400-3,400 ₪ | קרוב לאיזון, עד כ־10% חיסכון |
| מעל 15,000 ק״מ | 2,600-3,600 ₪ | 3,000-4,300 ₪ | תוספת אפשרית של כ־10%-20% |
המסקנה המעשית: נקודת האיזון יושבת בדרך כלל באזור 12,000-15,000 ק״מ בשנה. מתחת לה המודל עובד לטובת המבוטח, מעליה הוא עובד לרעתו.
חובה, מקיף וצד ג׳: איפה בכלל אפשר לחסוך
חשוב להבין את הגבול. ביטוח חובה בישראל מתומחר במסגרת רגולטורית שמתבססת בעיקר על מאפייני הרכב והנהגים, והנסועה אינה פרמטר מרכזי בו. לכן כמעט כל החיסכון במודל לפי קילומטראז מתרכז בביטוח המקיף, ובמידה מסוימת בצד ג׳. מי שעדיין מתלבט בין השניים, שווה לקרוא קודם את המדריך שלנו על ביטוח חובה מול מקיף ולהחליט על סוג הכיסוי, ורק אחר כך לבחור שיטת תמחור.
אילו חברות בישראל מציעות את המסלול
נכון לתקופה זו, ביטוח לפי קילומטראז בישראל אינו מוצר מדף אחיד אצל כל החברות, אלא מופיע בשלושה נתיבים:
- מבטחים דיגיטליים שפועלים דרך אפליקציה, ומציעים הנחה או החזר שנתי למי שצובר נסועה נמוכה. אצלם זה בדרך כלל החלק המובנה ביותר במוצר.
- חברות ביטוח מסורתיות גדולות, שמשווקות את זה כ״מסלול נסועה מופחתת״ או כהנחה על בסיס הצהרת קילומטראז׳ ואימות בטסט, ולא בהכרח מפרסמות זאת בעמוד הראשי.
- סוכנויות וחברות ליסינג ומימון, שמציעות חבילות טלמטיות לצי רכבים וגם למבוטחים פרטיים דרכן.
שמות המסלולים, התנאים והזמינות משתנים בתדירות גבוהה, ולפעמים מסלול נסגר להצטרפות חדשה בלי הודעה. לכן ההמלצה המעשית היא לא להסתמך על רשימה כתובה אלא לבקש הצעה מפורשת: שיחה אחת לכל אחד מהמבטחים הגדולים ולשני מבטחים דיגיטליים, עם השאלה המדויקת ״מה הפרמיה שלי במקיף אם הנסועה השנתית היא X קילומטרים, ואיך היא נמדדת״, מייצרת תמונה אמיתית תוך פחות משעה.
מה לבדוק לפני שחותמים
- מה קורה בחריגה: חיוב משלים לפי תעריף קילומטר, מעבר אוטומטי למדרגה גבוהה, או פגיעה בכיסוי. התשובה השלישית היא קו אדום.
- האם ההחזר אוטומטי למי שנסע פחות, או שצריך לבקש אותו.
- תקרת ההנחה ואחוז ההנחה המקסימלי בפועל, לא בפרסום.
- עלות ופיקדון על המשדר, ומי אחראי להתקנה ולהחזרה.
- האם נמדדת גם אופן הנהיגה (בלימות, האצות, שעות נהיגה) ולא רק המרחק, ואיך זה משפיע על התעריף.
- מה ניתן לעשות עם הנתונים: האם הם מועברים לצדדים שלישיים, לכמה זמן הם נשמרים, והאם אפשר לבטל את ההרשאה בלי לאבד את הפוליסה.
הצד הפחות מדובר: פרטיות ותחושת מעקב
מדידת נסועה היא לא רק מספר. מערכת שיודעת כמה נסעתם יודעת בדרך כלל גם מתי ואיפה. אצל חלק מהאנשים זה לא מפריע, ואצל אחרים זה שובר את העסקה. כדאי להחליט על זה לפני שמתחילים להשוות מחירים, כי חיסכון של 800 שקל בשנה בתמורה לשינוי הרגלים או לאי־נוחות קבועה הוא לא בהכרח עסקה טובה. מנגד, מי שכבר נוסע מעט ולא אכפת לו מהמדידה, פשוט מפסיק לסבסד נהגים שנוסעים פי שלושה ממנו.
שאלות נפוצות
אפשר להחליף למסלול לפי קילומטראז באמצע השנה?
אפשר, וזה נעשה בפועל בשתי דרכים: ביטול הפוליסה הקיימת וקבלת החזר יחסי על התקופה שלא נוצלה, או המתנה לחידוש השנתי. שווה לבדוק אם יש דמי ביטול ואם מעבר מבטח פוגע בהנחת היעדר תביעות שנצברה.
מה קורה אם נוסעים יותר ממה שהוצהר?
ברוב המסלולים מתבצעת התאמת פרמיה ולא שלילת כיסוי. עדיין חשוב לראות את הסעיף המדויק בפוליסה, כי בין מבטחים יש הבדלים במנגנון ובעלות הקילומטר העודף.
זה קיים גם בביטוח חובה?
כמעט לא. ביטוח חובה מתומחר בעיקר לפי מאפייני הרכב והנהגים במסגרת מפוקחת, והנסועה אינה גורם תמחור מרכזי בו. החיסכון במודל הזה מתרכז בביטוח המקיף.
האם נסועה נמוכה מועילה גם בערך הרכב?
כן, ובדרך כלל יותר מהחיסכון בביטוח. רכב עם קילומטראז׳ נמוך משמעותית מהממוצע לגילו נמכר בדרך כלל במחיר גבוה יותר, ולכן המשוואה המלאה היא ביטוח זול יותר בתוספת ירידת ערך מתונה יותר.
מה עדיף, אפליקציה או משדר ברכב?
משדר מדויק יותר ומונע ויכוחים על נסיעות שלא בוצעו ברכב, אפליקציה נוחה יותר ולא דורשת התקנה. למי שיש כמה נהגים באותו רכב, המשדר בדרך כלל עושה סדר.
לסיכום
ביטוח לפי קילומטראז הוא לא טריק שיווקי ולא פתרון קסם: הוא פשוט תמחור הוגן יותר למי שנוסע מעט. מתחת ל־8,000 ק״מ בשנה כדאי לבדוק את זה בכל חידוש, בטווח 8,000-15,000 זה שיקול של נוחות ופרטיות לא פחות מכספים, ומעל 15,000 ק״מ עדיף להתמקד בשיפור הפרמיה הקבועה. הכלל הפשוט: לפני חידוש, לבדוק את הקילומטראז׳ האמיתי מהשנה שעברה, ולבקש הצעה שמבוססת עליו במקום על הנחת ברירת מחדל של המבטח.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.