פורסם 27 במאי 2026
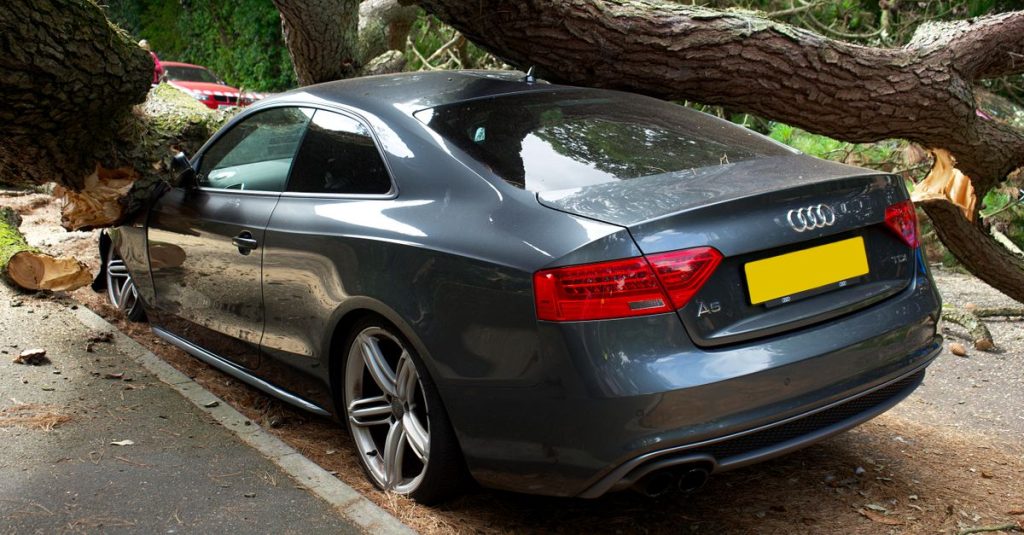
רכב מוכרז כטוטל לוס (אובדן כללי) כשעלות התיקון שלו מגיעה לשיעור גבוה משוויו, בדרך כלל סביב 60% ומעלה לפי הערכת שמאי. במצב כזה חברת הביטוח לא מתקנת את הרכב אלא משלמת את שוויו לפי מחירון לוי יצחק בניכוי השתתפות עצמית והתאמות, הרכב עובר לבעלות המבטחת והרישיון שלו מבוטל. התהליך המלא, מרגע התאונה ועד קבלת הכסף, נמשך בדרך כלל בין שבועיים לשמונה שבועות.
מה זה בעצם אובדן כללי
אובדן כללי הוא הגדרה כלכלית, לא הגדרה של חומרת התאונה. רכב יכול לעמוד על ארבעת גלגליו ולהיראות סביר יחסית, ועדיין להיות מוכרז כטוטל לוס אם החלפת הכריות האוויר, חיישני הבטיחות והמסגרת הקדמית עולה יותר ממה שהרכב שווה. מנגד, רכב יקר יחסית חדש עשוי לספוג נזק מרשים בהרבה ועדיין להיות משתלם לתיקון.
כדאי לקרוא גם: קניית רכב משומש בישראל: בדיקות, מחירון והעברת בעלות · שכפול מפתח חכם לרכב: כמה זה עולה וכמה זמן זה לוקח · רכב בשירות מילואים: זכויות, ביטוח ופיצוי בנזק
ההחלטה מתבססת על חוות דעת של שמאי רכב, שמפרק את הנזק לרכיבים: חלקים מקוריים, עבודות פחחות וצבע, חשמל ומערכות בטיחות. את הסכום הזה הוא משווה לשווי הרכב ביום התאונה. ההבחנה בין אובדן כללי לנזק חלקי היא אחד הנושאים המרכזיים בפוליסות רכוש, כפי שמתואר גם בערך ביטוח רכב בוויקיפדיה.
מתי חברת הביטוח מכריזה על טוטל לוס
הכלל המקובל בישראל: כשעלות התיקון עוברת כ-60% משווי הרכב, הרכב מוגדר כאובדן כללי. מתחת לסף הזה מדובר בדרך כלל בנזק שניתן לתיקון, ובין 50% ל-60% יש אזור ביניים שנקרא לעיתים "אובדן להלכה" או אובדן כללי להלכה, שבו הרכב ניתן לתיקון טכנית אך מסומן במאגרים כרכב שניזוק קשות.
- עד כ-50% משווי הרכב: נזק חלקי, הרכב מתוקן והפוליסה ממשיכה כרגיל.
- כ-50%-60%: אזור אפור. בחלק מהמקרים תוגדר ירידת ערך משמעותית, ולעיתים תבוא הכרזה על אובדן כללי להלכה.
- מעל כ-60%: אובדן כללי מלא. הרכב לא חוזר לכביש בבעלות הנוכחית.
חשוב לזכור: הסף אינו זהה בכל פוליסה וכל מבטחת, והמספרים כאן הם טווח מקובל ולא כלל מוחלט. כדאי לבדוק בפוליסה עצמה מה ההגדרה המדויקת, כולל מה נחשב "שווי הרכב" לצורך החישוב.
איך מחושב הפיצוי בפועל
נקודת המוצא היא מחירון לוי יצחק, שנחשב למחירון המקובל בענף הביטוח בישראל. השמאי לוקח את מחיר הבסיס של הדגם לפי שנתון, ומבצע עליו סדרת התאמות שיכולות להעלות או להוריד את הסכום באופן משמעותי.
ההתאמות העיקריות
- מספר בעלים קודמים: כל בעלים נוסף מוריד אחוזים בודדים מהמחיר.
- סוג בעלות: רכב שהיה בעבר בבעלות חברה, השכרה או ליסינג מקבל הפחתה, לעיתים עשרות אחוזים בליסינג והשכרה.
- קילומטראז': סטייה מהממוצע השנתי מעלה או מורידה את הערך.
- תוספות ואביזרים: מערכות מקוריות שהותקנו במפעל עשויות להיזקף לזכות המבוטח.
- מצב הרכב טרם התאונה: נזקים קודמים ותיקונים ישנים משפיעים כלפי מטה.
מהסכום המתקבל מנוכים ההשתתפות העצמית, יתרת פרמיה שטרם שולמה, ולעיתים שווי השרידים אם המבוטח מבקש להשאיר את הרכב אצלו. מי שקנה את הרכב לפי מחירון מבין את ההיגיון הזה מהר, וזו אחת הסיבות שכדאי להכיר את שיטת החישוב כבר בשלב קניית רכב משומש, ולא רק ביום התאונה.
כמה זמן לוקח לקבל את הכסף
הטווח הנפוץ הוא 2 עד 8 שבועות מרגע הדיווח על התאונה. ההבדל בין הקצה המהיר לקצה האיטי נובע כמעט תמיד ממסמכים חסרים, מחקירה שנפתחה או מערעור על השומה. הטבלה הבאה מציגה טווחי זמן טיפוסיים לכל שלב, והם משוערים ומשתנים בין מבטחות ובין מקרים.
| שלב בתהליך | טווח זמן טיפוסי | מה משפיע על המשך |
|---|---|---|
| דיווח על התאונה ופתיחת תביעה | 0-3 ימים | דיווח מהיר מקצר את כל השרשרת |
| בדיקת שמאי והוצאת חוות דעת | 3-14 ימים | זמינות השמאי, מיקום הרכב במגרש |
| הכרזה רשמית על אובדן כללי | 1-7 ימים לאחר השומה | אישור מחלקת התביעות |
| השלמת מסמכים (רישיון, מפתחות, ייפוי כוח) | 3-10 ימים | השלב שבו נתקעים הכי הרבה תיקים |
| העברת בעלות למבטחת וביטול רישיון | 3-10 ימים | עיקולים או שעבודים על הרכב |
| תשלום הפיצוי בפועל | 7-21 ימים | קיום שעבוד לבנק או לחברת מימון |
| סך הכל, מקרה תקין | 2-8 שבועות | ערעור או חקירה מאריכים משמעותית |
אם על הרכב רשום שעבוד, הכסף לרוב מועבר תחילה לגורם המממן והיתרה בלבד מגיעה למבוטח. זה שלב שמוסיף ימים ולעיתים שבועות, וכדאי לטפל בו במקביל ולא בסוף.
איך מערערים על השומה
ערעור על סכום הפיצוי הוא זכות לגיטימית ולא עימות. ברוב המקרים הפער נובע מהתאמות שהשמאי ביצע ושניתן להפריך במסמכים. הדרך המסודרת:
- לבקש את חוות הדעת המלאה בכתב, כולל פירוט ההתאמות שהופעלו על מחיר המחירון.
- לאתר טעויות עובדתיות: שנתון שגוי, רמת גימור נמוכה מהמקורית, מספר בעלים לא מדויק, סיווג שגוי של בעלות קודמת.
- לצרף אסמכתאות: רישיון רכב, חשבוניות טיפולים, אישור על אביזרים מקוריים, צילומים מלפני התאונה.
- לשקול שמאי מטעם המבוטח על חשבונו. חוות דעת נגדית מחייבת התייחסות, ולעיתים מובילה לשמאי מכריע מוסכם.
- פנייה לממונה על שוק ההון, ביטוח וחיסכון אם המחלוקת לא נפתרת, ולאחר מכן לערכאה משפטית במידת הצורך.
ניסיון השטח מלמד שהערעורים המוצלחים הם אלה שמצביעים על נתון שגוי ספציפי, לא אלה שטוענים באופן כללי "הרכב שווה יותר". פער של כמה אלפי שקלים לרוב מקורו בשורה אחת בשומה.
מה קורה לרישיון הרכב אחרי ההכרזה
ברגע שהרכב מוכרז כאובדן כללי, המבטחת מדווחת על כך למשרד התחבורה והרישיון מבוטל. הרכב מסומן במאגר הרישוי כרכב באובדן כללי, והסימון הזה נשאר צמוד למספר השלדה לצמיתות. בפועל:
- לא ניתן לחדש רישיון או לעבור טסט במצב הזה.
- הבעלות עוברת לחברת הביטוח, שמוכרת את השרידים למגרשי פירוק או לגורמים מורשים.
- רכב שהוכרז כאובדן כללי מוחלט מיועד לפירוק ולא יחזור לכביש.
- במקרים של אובדן כללי להלכה קיים לעיתים מסלול השבה לכביש בכפוף לבדיקות ואישורים, והרכב נושא סימון קבוע שמוריד את שוויו בעשרות אחוזים.
- ביטול הרישיון מפסיק גם את חובת אגרת הרישוי, ויש לבטל במקביל את ביטוח החובה כדי לקבל החזר יחסי.
לכן, בכל בדיקה לפני קנייה, שאלת "האם הרכב היה באובדן כללי" היא אחת החשובות. היסטוריית רישוי נקייה שווה כסף אמיתי.
מה כדאי לעשות ביום שאחרי
מי שקיבל הודעת טוטל לוס נמצא בעמדה טובה יותר ממה שנדמה, בתנאי שפועל מהר. הפיצוי מבוסס על שווי הרכב במועד התאונה, והשוק זז. הנה סדר הפעולות שמניסיוני חוסך הכי הרבה כאב ראש:
- לאסוף את כל המסמכים מראש: רישיון רכב, שני מפתחות, תעודת ביטוח, אישור בעלות.
- לתעד את הרכב בצילומים לפני שהוא נגרר, כולל מד אוץ ואביזרים.
- לברר מיידית אם קיים שעבוד ומהי יתרת ההלוואה.
- לבדוק את השומה מול מחירון עדכני לפני חתימה על ויתור.
- להתחיל לחפש רכב חלופי במקביל, כי מחירי השוק לא ממתינים לתהליך. מי ששוקל מעבר לחשמלי ימצא במדריך הרכב החשמלי השוואת עלויות מלאה.
שאלות נפוצות
האם אפשר להשאיר את הרכב אצלי אחרי טוטל לוס
לעיתים כן, בכפוף לאישור המבטחת. במקרה כזה שווי השרידים מנוכה מהפיצוי, והרכב עדיין נושא את סימון האובדן הכללי. ברוב המקרים זה משתלם רק למי שמתכוון לפרק את הרכב לחלקים או שיש לו יכולת תיקון עצמאית.
מה קורה אם יש הלוואה או ליסינג על הרכב
הפיצוי מועבר קודם לגורם המממן לכיסוי יתרת החוב, והיתרה מגיעה למבוטח. אם שווי הרכב נמוך מיתרת ההלוואה, ייתכן חוב שנשאר על המבוטח. כדאי לברר את היתרה המדויקת כבר בימים הראשונים.
האם ההשתתפות העצמית מנוכה גם בטוטל לוס
כן, ברוב הפוליסות ההשתתפות העצמית מנוכה מסכום הפיצוי, ולעיתים מנוכה גם יתרת הפרמיה השנתית שטרם שולמה. חשוב לקרוא את סעיף האובדן הכללי בפוליסה, שכן ההגדרות משתנות בין מבטחות.
כמה זמן יש להגיש ערעור על השומה
אין מועד אחיד לכל המבטחות, אך מומלץ לפעול תוך ימים ספורים ולפני חתימה על כתב ויתור או קבלת הכסף. ככל שהתהליך מתקדם, כך קשה יותר לפתוח אותו מחדש.
האם רכב באובדן כללי להלכה שווה לקנות
רק במחיר שמשקף את הסימון, שבדרך כלל מוריד עשרות אחוזים מהשווי, ורק אחרי בדיקה יסודית במכון מוסמך. מכירה עתידית תהיה קשה יותר, וגם הביטוח עשוי להיות מורכב יותר.
לסיכום
הכרזת רכב טוטל לוס היא חישוב כלכלי פשוט: כשהתיקון עולה יותר מכ-60% מהשווי, המבטחת משלמת ולא מתקנת. הפיצוי נגזר ממחירון לוי יצחק בניכוי התאמות והשתתפות עצמית, התשלום מגיע בדרך כלל תוך 2 עד 8 שבועות, והרישיון מבוטל לצמיתות. מי שמכיר את מבנה החישוב, אוסף את המסמכים מוקדם ובודק כל שורה בשומה, מסיים את התהליך עם כמה אלפי שקלים יותר בכיס וזמן המתנה קצר בהרבה.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.