פורסם 13 במאי 2026
סיום ליסינג פרטי הוא הרגע שבו נסגר החשבון האמיתי של העסקה. ברוב החוזים מחזירים את הרכב, הוא עובר בדיקת החזרה, ומי שחרג ממכסת הקילומטרים או השאיר נזקים שלא כוסו מקבל חיוב נוסף. עמלת ק״מ עודף נעה בדרך כלל בין 0.3 ל-1 ש״ח לכל קילומטר, כך שחריגה של 10,000 ק״מ יכולה להסתכם באלפי שקלים. מי שמבין את זה מראש יכול לנהל את השנה האחרונה אחרת.
מה בעצם קורה ביום ההחזרה
ההליך עצמו טכני למדי, אבל הוא זה שקובע את גובה החשבון. בדרך כלל התהליך נראה כך:
כדאי לקרוא גם: ליסינג פרטי מול קנייה מול מימון: מה משתלם ב-2026 לפי קמ שנתי · מנוי לרכב: מה ההבדל מול ליסינג פרטי וקנייה · טיפול במוסך מורשה מול פרטי: אחריות ומחיר המכירה
- כחודשיים לפני תום החוזה חברת הליסינג יוצרת קשר ומציגה את האפשרויות: החזרה, רכישה או חידוש.
- נקבע מועד להחזרת הרכב במגרש או דרך שמאי מטעם החברה.
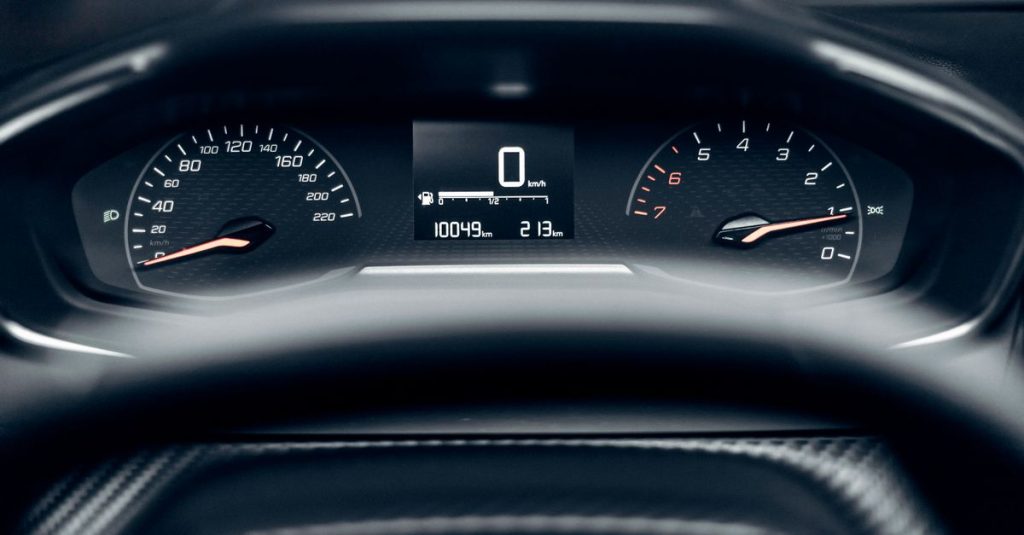
- הרכב עובר בדיקה: קריאת מד האוץ, סריקת הפחים, בדיקת צמיגים, פנים הרכב ומערכות.
- מופק דוח החזרה עם פירוט הליקויים, ולצדו חישוב עמלת הק״מ העודף.
- תוך מספר שבועות מגיע חשבון סופי: קיזוז פיקדון אם קיים, וחיוב או זיכוי בהתאם.
המילה המרכזית כאן היא דוח. כל מה שלא מופיע בו לא קיים, וכל מה שמופיע בו יגולגל לחיוב. לכן כדאי להיות נוכחים פיזית בבדיקה ולא לשלוח את הרכב עם שליח.
עמלת ק״מ עודף: איך היא מחושבת
חוזה ליסינג פרטי נבנה סביב מכסת קילומטרים שנתית, לרוב בטווח של 15,000 עד 25,000 ק״מ בשנה. המכסה הזו היא לא גחמה: היא זו שקובעת את שווי הרכב המשוער בסוף התקופה, ולכן גם את גובה התשלום החודשי. חריגה ממנה פוגעת בשווי השיורי, והחברה גובה על כך.
התעריף נע בדרך כלל בין 0.3 ל-1 ש״ח לכל ק״מ עודף, ומשתנה לפי רמת הרכב: רכב משפחתי בסיסי יימצא בדרך כלל בקצה הנמוך, רכב יוקרה או SUV גדול בקצה הגבוה. חשוב לבדוק בחוזה שני דברים:
- האם יש מרווח סובלנות (חלק מהחוזים מוותרים על אחוז מסוים מעל המכסה).
- האם המכסה מצטברת לאורך כל התקופה או נמדדת שנה-שנה. מכסה מצטברת נוחה בהרבה למי שנוהג לא אחיד.
שווה לדעת גם שברוב החברות אפשר לעדכן את המכסה כלפי מעלה באמצע התקופה. התוספת החודשית כמעט תמיד זולה מעמלת החריגה הרטרואקטיבית.
נזקים שלא כוסו: הקו בין בלאי סביר לחיוב
כל חוזה מכיר בכך שרכב שנסע שלוש שנים לא נראה כמו רכב מהאולם. השאלה היא איפה עובר הגבול. באופן כללי מקובל לראות כבלאי סביר שריטות שטחיות קטנות, סימני שימוש קלים בפנים ובלאי צמיגים בגבולות התקן. לעומת זאת, כמעט תמיד יחויבו על מכות פח, שבר בזכוכית, פגיעה בחישוקים, קריעה בריפוד, ריח עישון וחלקים חסרים כמו גלגל חלופי או מטען.
הפער בין תיקון פרטי במוסך לבין חיוב דרך דוח ההחזרה יכול להיות משמעותי: מה שיעלה כמה מאות שקלים בפחחות שכונתית עשוי להופיע בדוח בעלות כפולה. מי שמזהה נזק מוגדר מראש, עדיף שיטפל בו בעצמו כמה שבועות לפני ההחזרה.
פחת ושווי שיורי: למה זה נוגע גם למי שלא קונה
ליסינג הוא במהותו תשלום על הפחת: ההפרש בין מחיר הרכב בתחילת התקופה לשוויו המשוער בסופה, בתוספת ריבית ועלויות תפעול. אפשר לקרוא על המבנה הפיננסי הזה בהרחבה בערך על ליסינג בוויקיפדיה. המשמעות המעשית: החברה קבעה מראש כמה הרכב אמור להיות שווה ביום ההחזרה, וכל מה שמוריד את השווי הזה, קילומטראז׳ גבוה או נזקים, חוזר לחשבון.
לכן דווקא בסוף התקופה שווה לבדוק את מחיר הרכישה שנקבע בחוזה מול מחיר השוק בפועל. אם השוק גבוה מהשווי השיורי, רכישה ומכירה עצמאית יכולה לבטל את חיוב הק״מ לגמרי. אם השוק נמוך, ההחזרה היא הבחירה ההגיונית.
דוגמת חישוב: חריגה של 10,000 ק״מ
הטבלה מציגה תרחיש לרכב משפחתי בליסינג פרטי לשלוש שנים, עם מכסה של 20,000 ק״מ בשנה (60,000 ק״מ בסך הכל) ונסיעה בפועל של 70,000 ק״מ. המספרים להמחשה בלבד ומשתנים בין חברה לחברה ולפי דגם הרכב.
| רכיב בחשבון הסופי | פירוט | עלות משוערת |
|---|---|---|
| ק״מ עודף בתעריף נמוך | 10,000 ק״מ × 0.3 ש״ח | כ-3,000 ש״ח |
| ק״מ עודף בתעריף ביניים | 10,000 ק״מ × 0.6 ש״ח | כ-6,000 ש״ח |
| ק״מ עודף בתעריף גבוה | 10,000 ק״מ × 1 ש״ח | כ-10,000 ש״ח |
| נזקי פח מעבר לבלאי סביר | 2-3 פאנלים לתיקון | כ-1,500-4,000 ש״ח |
| צמיגים מתחת לתקן | החלפת 2 צמיגים | כ-800-1,600 ש״ח |
| ניקוי פנים או תיקון ריפוד | לפי מצב | כ-300-1,200 ש״ח |
| סך הכל בתרחיש ביניים | 0.6 ש״ח לק״מ + נזקים בינוניים | כ-9,000-11,000 ש״ח |
ההבדל בין התעריף הנמוך לגבוה הוא 7,000 ש״ח על אותה חריגה בדיוק. זו הסיבה שסעיף התעריף בחוזה חשוב לא פחות מהתשלום החודשי, ושווה לברר אותו לפני החתימה ולא אחרי.
שלוש הדרכים לצאת מהחוזה
החזרת הרכב
המסלול הפשוט ביותר. מחזירים, משלמים את החשבון הסופי אם יש, ונפרדים. מתאים למי שלא חרג משמעותית ולמי שהרכב חזר במצב סביר.
רכישת הרכב
תשלום השווי השיורי הנקוב בחוזה. היתרון המרכזי: חיובי ק״מ עודף ונזקים בדרך כלל יורדים מהתמונה, כי הרכב נשאר אצל מי שנהג בו. כדאי להשוות את הסכום למחירון ולמחירי השוק בפועל.
חידוש או מעבר לרכב חדש
חברות רבות מגמישות את החשבון הסופי למי שממשיך איתן לעסקה נוספת. זו נקודת מיקוח לגיטימית, במיוחד כשיש חריגה גדולה בק״מ.
איך מקטינים את החשבון מראש
- לעקוב אחרי הקילומטראז׳ כל רבעון. חלוקה פשוטה של המכסה לשנים מראה אם יש סטייה, וכשמזהים אותה מוקדם אפשר לפעול.
- לעדכן את המכסה באמצע התקופה אם ברור שיש חריגה. התוספת החודשית זולה מהעמלה.
- לתקן נזקים ברורים באופן עצמאי חודש-חודשיים לפני ההחזרה, אחרי קבלת הצעת מחיר.
- לשמור את כל אישורי הטיפולים במוסך מורשה. היעדר טיפול תקופתי עלול להופיע כליקוי בדוח.
- לצלם את הרכב ביום ההחזרה מכל הזוויות, כולל מד האוץ. זו ההגנה הטובה ביותר מול דוח שמגיע שבועיים אחר כך.
- להיות נוכחים בבדיקה ולבקש עותק של הדוח במקום.
מתי ליסינג פרטי בכלל מתאים
הנקודה הזו נוגעת לבחירה המקורית. מי שנוסע הרבה מעבר למכסות המקובלות ישלם על כך פעמיים: פעם בתשלום החודשי ופעם בעמלת החריגה. לעומת זאת, למי שנוהג בהיקף צפוי ויציב, הליסינג מעניק ודאות תקציבית שקשה להשיג ברכב בבעלות. מי שעדיין מתלבט בין המסלולים ימצא השוואה מפורטת לפי ק״מ שנתי במדריך ליסינג פרטי מול קנייה מול מימון, שבוחן את שלוש האפשרויות מול היקף הנסיעה בפועל.
שאלות נפוצות
אפשר להתמקח על דוח ההחזרה?
לעתים כן, במיוחד כשמדובר בליקויים שנויים במחלוקת על גבול הבלאי הסביר. כדאי לבקש פירוט של כל סעיף ולהציג הצעות מחיר חיצוניות לתיקון. מי שממשיך לעסקה נוספת עם אותה חברה נמצא בעמדת מיקוח טובה יותר.
מה קורה אם נסעתי פחות מהמכסה?
ברוב החוזים לא מקבלים החזר על ק״מ שלא נוצלו. זו א-סימטריה מובנית שכדאי לקחת בחשבון בבחירת המכסה: עדיף לבחור מכסה מדויקת ולא נמוכה מדי, אבל גם לא לשלם מראש על ק״מ שלא ייסעו.
מי משלם על תיקון נזק שקרה במהלך התקופה?
נזק שטופל דרך הביטוח במהלך התקופה בדרך כלל סגור, בכפוף להשתתפות העצמית ששולמה. נזק שלא דווח ולא תוקן יופיע בדוח ההחזרה ויחויב אז, לרוב בעלות גבוהה יותר.
אפשר לסיים ליסינג פרטי לפני הזמן?
בדרך כלל כן, אך בעלות. חוזים כוללים עמלת יציאה מוקדמת שמחושבת לפי יתרת התקופה, ולעתים גם קנס קבוע. שווה לבקש מהחברה חישוב מדויק בכתב לפני קבלת החלטה.
הרכב שלי שווה יותר מהשווי השיורי בחוזה. מה עושים?
זו נקודה שבה כדאי לשקול רכישה. מי שרוכש בשווי השיורי ומוכר במחיר השוק יכול לכסות את הפער, ולעתים גם את חיובי הק״מ העודף. חשוב לקחת בחשבון עלויות העברת בעלות, מימון הרכישה וזמן המכירה.
לסיכום
סיום ליסינג פרטי הוא לא אירוע טכני אלא נקודת תשלום אחרונה שאפשר להשפיע עליה. שני המשתנים המרכזיים, קילומטראז׳ עודף ומצב הרכב, ידועים מראש וניתנים למדידה לאורך כל התקופה. מי שעוקב אחרי המספרים, מטפל בנזקים לפני הבדיקה ומגיע מצויד בתיעוד, ימצא את עצמו בדרך כלל עם חשבון סופי קטן משמעותית ממי שמגלה את הסעיפים האלה רק כשהדוח נוחת.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.