פורסם 30 ביוני 2026
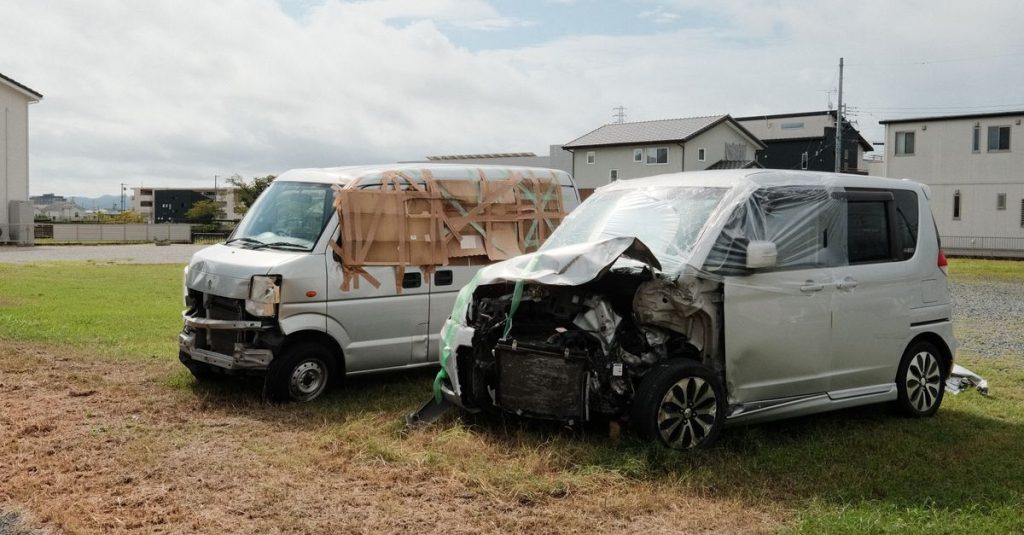
מה עושים בתאונה, לפי הסדר: עוצרים במקום, מדליקים אורות חירום, בודקים אם יש נפגעים ומזעיקים מד"א במקרה הצורך, מפנים את הרכב רק אם אין נפגעים ואין חשד לעבירה, מצלמים את הזירה לפני שמזיזים משהו, ורק אז מחליפים פרטים וממלאים טופס הודעה על תאונה. כל מה שקורה בעשר הדקות הראשונות קובע כמעט לגמרי איך תיראה התביעה בהמשך, ולפעמים גם כמה תעלה הפוליסה בשנה הבאה.
הצ׳ק ליסט של עשר הדקות הראשונות
הרוב המכריע של האנשים בתאונה קלה עושים את אותן שתי טעויות: מזיזים את הרכבים לפני שצילמו, ומסתפקים בהחלפת מספרי טלפון. שתיהן עולות כסף בהמשך. הסדר הנכון פשוט למדי:
כדאי לקרוא גם: קניית רכב משומש בישראל: בדיקות, מחירון והעברת בעלות · בדיקת תאונה ברכב משומש: צ'ק ליסט לפני קנייה · חידוש רישיון רכב 2026: עלות, מסמכים ותהליך אונליין
- עצירה ואבטחת השטח: עצירה מיידית, אורות חירום, ואם הזירה על כביש מהיר או בעיקול מסוכן, כדאי להציב משולש אזהרה וללבוש אפוד זוהר לפני שיוצאים מהרכב.
- בדיקת נפגעים: לשאול את כל המעורבים, כולל הנוסעים, אם מישהו נפגע. בחשד לפגיעה קלה שבקלות מזלזלים בה (צוואר, גב, ראש) עדיף להזמין מד"א ולא להסתמך על "אני בסדר".
- תיעוד לפני הזזה: צילומי רחב של מיקום הרכבים ביחס לנתיבים ולתמרורים, ואז צילומי קרוב של הנזקים בשני הרכבים, לוחיות הרישוי, וסימני בלימה אם יש.
- פינוי הנתיב: רק אחרי התיעוד, ורק אם אין נפגעים, מפנים את הרכבים לשוליים.
- החלפת פרטים מלאה: שם מלא, תעודת זהות, טלפון, מספר רכב, שם חברת הביטוח ומספר פוליסה. הכי בטוח לצלם את רישיון הנהיגה, רישיון הרכב ותעודת הביטוח.
- עדים: אם יש עוברי אורח שראו, כדאי לקחת טלפון. עד אחד ניטרלי שווה יותר מכל ויכוח בין הצדדים.
- טופס הודעה על תאונה: ממלאים במקום, בשני עותקים חתומים.
איך מצלמים נכון: מה שרואים ומה ששוכחים
צילום טוב הוא זה שמאפשר לשמאי או לחוקר להבין מה קרה בלי לשמוע אף גרסה. מה שכדאי שיהיה בגלריה לפני שעוזבים את המקום:
- לפחות ארבעה צילומים רחבים מארבע זוויות, שבהם נראים שני הרכבים יחד עם הכביש מסביב.
- צילום שבו נראה תמרור, רמזור או סימון על הכביש: זה מה שקובע זכות קדימה.
- קלוז-אפ של כל שריטה ומכה, כולל נזקים ישנים שהיו קודם. זה מגן מפני טענה שהנזק הישן נגרם עכשיו.
- צילום מד האוץ והשעון בטלפון, כדי לקבע את שעת האירוע.
- סרטון וידאו קצר של 20-30 שניות שמקיף את הזירה בהליכה. זה תופס דברים שהעין מפספסת.
אם יש מצלמת דרך ברכב, כדאי לשמור את הקובץ מיד או להעתיק אותו לטלפון. הרבה מצלמות דורסות הקלטות ישנות תוך שעות ספורות של נסיעה.
טופס הודעה על תאונה: מה חשוב למלא ומה עדיף לא
הטופס המשותף (מוכר בשם "טופס אנגליה") הוא המסמך שחברות הביטוח עובדות איתו בפועל. הוא כולל תרשים של זירת התאונה, פרטי הנהגים והרכבים, ותיאור קצר של מה שקרה. מומלץ למלא אותו בזירה, כשהזיכרון טרי, ולוודא ששני הצדדים חותמים על אותו עותק ושכל אחד מצלם אותו.
שתי הערות מעשיות: ראשית, יש למלא את העובדות בלבד (נתיב, כיוון, מהירות משוערת, נקודת הפגיעה) ולא פרשנות. שנית, חתימה על הטופס איננה הודאה באשמה, אבל כתיבה של "אני אשם" או "לא שמתי לב" בתיאור המילולי היא כן הצהרה שקשה מאוד למשוך בחזרה. קביעת האחריות היא עניין של חברות הביטוח ובמקרי מחלוקת של בית משפט, ולא של השניים שעומדים בצד הכביש. לרקע כללי על סוגי תאונות ונסיבותיהן אפשר לעיין בערך תאונת דרכים בוויקיפדיה.
מתי חובה לדווח למשטרה ומתי אפשר לסגור בין הצדדים
זו הנקודה שבה הכי הרבה נהגים מתבלבלים. הכלל המנחה: ברגע שיש פגיעה בגוף, מעורבות פלילית או צד שלא מזדהה, זה כבר לא עניין של הסכמה בין שני נהגים. הטבלה מסכמת את המקרים העיקריים:
| המצב בזירה | חובה לדווח למשטרה? | מה כדאי לעשות בפועל |
|---|---|---|
| נפגע בגוף, גם פציעה קלה | כן | להזמין מד"א ומשטרה, לא להזיז רכבים, לשמור על הזירה עד הגעת שוטר |
| הרוג או פצוע קשה | כן, מיידית | הזמנת כוחות חירום, איסור מוחלט על עזיבת המקום |
| הצד השני נמלט מהזירה (פגע וברח) | כן | לרשום מספר רכב, לצלם, להגיש תלונה ולאתר מצלמות אבטחה בסביבה |
| הצד השני ללא ביטוח או ללא רישיון | כן | דיווח למשטרה ופנייה לחברת הביטוח בהקדם |
| חשד לנהיגה בשכרות או תחת סמים | כן | לא לשחרר את הנהג מהזירה, להמתין למשטרה |
| נזק לרכוש ציבורי (מעקה, עמוד, תמרור) | כן | דיווח, כי הרשות תדרוש פיצוי בהמשך |
| הצד השני מסרב למסור פרטים | כן | לצלם את הרכב ואת האדם, לא להיכנס לעימות פיזי |
| נזק רכושי קל בלבד, שני הצדדים משתפים פעולה | לא חובה | טופס הודעה על תאונה, תיעוד בצילום, וטיפול מול חברות הביטוח |
גם כשאין חובת דיווח, לפעמים כדאי לדווח: למשל כשהתחושה היא שהצד השני ישנה גרסה, או כשיש פערים משמעותיים בין התיאורים כבר בזירה.
מקיף מול צד ג׳: ההחלטה שמשפיעה על השנים הבאות
אחרי התאונה מגיעה ההחלטה שהיא כספית במהותה. מי שיש ברשותו ביטוח מקיף יכול להפעיל את הפוליסה שלו, או במקרים שבהם הצד השני אחראי לתבוע ישירות את חברת הביטוח שלו במסלול "צד ג׳". ההבדל אינו רק בהשתתפות העצמית.
| פרמטר | הפעלת ביטוח מקיף | תביעת צד ג׳ |
|---|---|---|
| מתי מתאים | כשהאחריות שלי, שנויה במחלוקת, או שלא ידוע מי גרם | כשהאחריות של הצד השני ברורה ומתועדת |
| השתתפות עצמית | משולמת, בדרך כלל בטווח של מאות עד כמה אלפי שקלים (משתנה לפי פוליסה) | בדרך כלל אין |
| קצב הטיפול | מהיר יחסית, מול חברה שיש מולה חוזה | איטי יותר, תלוי בהכרת אחריות של החברה השנייה |
| השפעה על הפרמיה | לרוב כן, פגיעה בהנחת היעדר תביעות והתייקרות בחידוש | לרוב לא, כי לא מופעלת הפוליסה האישית |
| גרירה ורכב חלופי | לפי הכיסויים שנרכשו בפוליסה | לרוב יש לדרוש בנפרד ולהוכיח את הצורך |
| הסיכון העיקרי | עלות מצטברת בחידושים הבאים | דחיית אחריות והתגלגלות להליך משפטי |
כלל אצבע שעבד לי לאורך השנים: כשהנזק קטן יחסית וקרוב לגובה ההשתתפות העצמית, הפעלת מקיף כמעט תמיד לא משתלמת, כי משלמים פעמיים – גם את ההשתתפות וגם בהתייקרות העתידית. כשהנזק גדול, השיקול מתהפך. חשוב להפריד בין זה לבין ביטוח חובה, שמכסה נזקי גוף בלבד ואינו קשור כלל לנזק לרכב: ההבדל בין השכבות מוסבר במדריך שלנו על ביטוח חובה מול ביטוח מקיף.
אילו מסמכים נדרשים לתביעה
ככל שהתיק מגיע לחברת הביטוח מסודר יותר, כך הטיפול מהיר יותר. מה שכדאי לאסוף:
- טופס הודעה על תאונה חתום בידי שני הצדדים.
- צילומי הזירה והנזקים, כולל הסרטון אם צולם.
- צילום רישיון נהיגה, רישיון רכב ותעודת ביטוח של הצד השני.
- אישור על פתיחת תיק במשטרה, אם הוגשה תלונה.
- פרטי עדים, אם ישנם.
- דוח שמאי, שנקבע לאחר בדיקת הרכב במוסך הסדר או במוסך לפי בחירה.
- קבלות נלוות: גרירה, רכב חלופי, טיפול רפואי.
מומלץ לדווח לחברת הביטוח תוך ימים ספורים ולא להמתין. איחור בדיווח מקשה על בירור העובדות ולעיתים משמש עילה לטענות מצד המבטח.
מה קורה לרכב אחרי התאונה: ירידת ערך והשלכות מכירה
גם תיקון מושלם משאיר עקבות. תאונה שדווחה מייצרת רישום שמופיע לרוב בדוח היסטוריית הרכב, והקונה הבא יראה אותו. ירידת הערך נקבעת בדוח השמאי כאחוז משווי הרכב, והיא מושפעת מסוג הפגיעה: נזק שלדה או פגיעה במרכב הנושא מוריד ערך הרבה יותר מפגיעה בפגוש או בדלת.
לכן כדאי לוודא ששמאי אכן קבע ירידת ערך גם כשהתיקון נראה טוב, ולשמור את כל דוחות השמאי והמוסך. בעת מכירה, שקיפות עם הקונה על תאונה מתועדת חוסכת ויכוחים ומחזקת את עמדת המוכר במשא ומתן. מי שעומד לקנות רכב מיד שנייה ימצא רקע מלא על בדיקות, מחירון והעברת בעלות במדריך שלנו על קניית רכב משומש בישראל.
טעויות נפוצות שכדאי להימנע מהן
- הסדר במזומן בצד הדרך. נשמע נוח, אבל בלי הערכת נזק אמיתית לרוב מתגלה שהעלות כפולה מהסכום שסוכם, ואז כבר אין למי לפנות.
- ויתור על טופס כי "הנזק קטן". נזק שנראה כמו שריטה בפגוש עלול להסתיר חיישנים ומצלמות שעולים אלפי שקלים.
- עזיבת הזירה לפני החלפת פרטים מלאה. זו עבירה כשיש נפגע, וגם בלי נפגע היא מוחקת את יכולת התביעה.
- הסתמכות על הבטחה בעל פה של הצד השני. ללא מסמך חתום, הגרסה משתנה בקלות.
- הזנחת בדיקה רפואית. כאבי צוואר שמופיעים כעבור יומיים קשים להוכחה בלי תיעוד רפואי סמוך לאירוע.
שאלות נפוצות
האם חובה לקרוא למשטרה בכל תאונה?
לא. בתאונת רכוש קלה שבה שני הצדדים משתפים פעולה, יש ביטוח תקף ואין נפגעים, אפשר להסתפק בטופס הודעה על תאונה ובתיעוד. חובת הדיווח קמה כשיש נפגע בגוף, נהג שנמלט, חשד לעבירה פלילית או נזק לרכוש ציבורי.
חתמתי על טופס ההודעה: האם הודיתי באשמה?
לא. החתימה מאשרת את פרטי המעורבים ואת תיאור הזירה, לא את האחריות. עם זאת, מה שנכתב בתיאור המילולי כן משמש ראיה, ולכן עדיף להיצמד לעובדות ולא לנסח הודאות או האשמות.
מתי עדיף לתבוע צד ג׳ ולא להפעיל את המקיף?
כשהאחריות של הצד השני ברורה ומתועדת היטב, והנזק אינו דחוף לתיקון. כך נמנעים מהשתתפות עצמית ומפגיעה בהנחת היעדר התביעות. כשהאחריות שנויה במחלוקת או שצריך רכב מתפקד מהר, המקיף לרוב הבחירה הנכונה למרות העלות.
מה עושים כשהצד השני מסרב למסור פרטים?
לא נכנסים לעימות. מצלמים את הרכב, את לוחית הרישוי ואת הנהג, מאתרים עדים ומזמינים משטרה. סירוב למסור פרטים הוא בעצמו בעייתי מבחינה חוקית, והתיעוד הוא מה שמאפשר לאתר את הצד השני בהמשך.
כמה זמן יש לדווח לחברת הביטוח?
מומלץ לדווח בימים הראשונים ולא להמתין שבועות. הפוליסות מחייבות הודעה בהקדם האפשרי, ועיכוב ארוך עלול להקשות על בירור הנסיבות ולשמש טענה נגד התובע.
לסיכום
מה עושים בתאונה מסתכם בשלושה דברים: לוודא שאיש לא נפגע, לתעד לפני שמזיזים, ולמלא טופס הודעה על תאונה מול הצד השני. אחר כך מגיעה ההחלטה הכלכלית בין הפעלת מקיף לתביעת צד ג׳, שכדאי לקבל בחישוב של ההשתתפות העצמית מול ההתייקרות הצפויה ולא מתוך רצון לסגור מהר. מי שמקדיש עשר דקות מסודרות בזירה חוסך לעצמו חודשים של התכתבויות, ולעיתים גם אלפי שקלים.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.