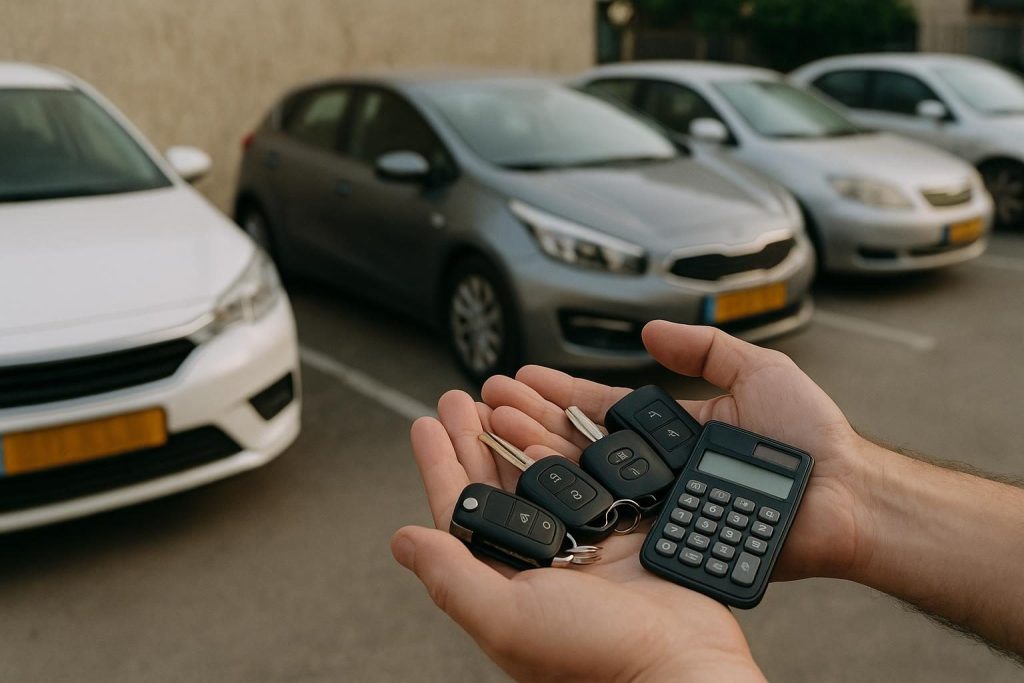
פורסם 17 באוגוסט 2026
התשובה הקצרה: מי שנוסע מעט (עד 15 אלף ק"מ בשנה), מחליף רכב כל שלוש שנים ורוצה שקט תפעולי, ימצא בליסינג פרטי את הפער הקטן ביותר מול הבעלות. מי שנוסע הרבה (25 אלף ק"מ ומעלה) או מחזיק רכב מעבר לשלוש שנים, כמעט תמיד ישלם פחות בקנייה, במזומן או במימון. ההבדל בין המסלולים לא נמצא בתשלום החודשי אלא בירידת הערך ובק"מ: זה מה שבדקנו כאן, מספר אחרי מספר.
למה השאלה הזאת מבלבלת כל כך
שלושת המסלולים נמכרים בשפה שונה לגמרי, וזה לא במקרה. ליסינג פרטי מוצג כתשלום חודשי נמוך, מימון מוצג כ"החזר נוח", וקנייה במזומן מוצגת כ"בלי ריבית". כל אחת מההצגות האלה נכונה בפני עצמה ומטעה כשמשווים ביניהן, כי כל מסלול מסתיר עלות אחרת: הליסינג מסתיר את מה שלא מקבלים בסוף, המימון מסתיר את הריבית שנצברת, והמזומן מסתיר את ירידת הערך ואת הכסף שיכול היה לעבוד במקום אחר.
כדאי לקרוא גם: רכב חשמלי בישראל 2026: כמה עולה באמת, טעינה, טווח ומיסוי · ליסינג לעסק שלך כל המידע הנחוץ · מס קנייה על רכב חדש בישראל: איך מחושב ומה השפעתו על המחיר
הדרך היחידה להשוות באמת היא לשאול שאלה אחת: כמה כסף יצא מהכיס לאורך שלוש שנים, וכמה חזר. את השאלה הזאת צריך לשאול לפי כמות הק"מ השנתית, כי היא זו שמזיזה את התוצאה יותר מכל פרמטר אחר.
איך עובד ליסינג פרטי בפועל
ליסינג פרטי הוא בעצם שכירות ארוכת טווח: חברת הליסינג קונה את הרכב, ומי שחותם על החוזה משלם על השימוש בו לתקופה מוגדרת, בדרך כלל 36 חודשים. ליסינג במובן הרחב הוא הסדר חכירה שבו הבעלות נשארת אצל המחכיר, וזו הנקודה שהכי חשוב להבין: בסוף התקופה הרכב חוזר לחברה, לא נשאר בחניה.
מקדמה
רוב העסקאות דורשות מקדמה של 10% עד 30% ממחיר הרכב, ולעיתים גם "דמי טיפול" או תשלום ראשון מוגדל. מקדמה גבוהה מורידה את התשלום החודשי, אבל היא כסף שלא חוזר: בניגוד למקדמה בקנייה, שהופכת להון עצמי ברכב, המקדמה בליסינג פרטי נעלמת בסיום החוזה. מי שמשווה מסלולים חייב לכלול אותה בחישוב הכולל ולא רק להסתכל על התשלום החודשי.
תשלום חודשי
לרכב משפחתי חדש ברמת מחיר של 140 עד 160 אלף שקל, התשלום החודשי בליסינג פרטי נע לרוב בין 2,000 ל-2,900 שקל, תלוי במקדמה, בחבילת הק"מ ובמה שכלול (טיפולים, צמיגים, רכב חלופי, ביטוח). המספרים משתנים בין חברות ובין תקופות, ולכן כדאי לבקש הצעה מפורטת שמפרידה בין רכיב הרכב לרכיב השירותים.
מכסת ק"מ
כאן נמצאת הליבה של העסקה. חוזה ליסינג פרטי מגדיר מכסת ק"מ שנתית, בדרך כלל 15 או 20 אלף, ולעיתים מדרגות גבוהות יותר בתוספת מחיר. חריגה מהמכסה מחויבת לפי תעריף לק"מ, שנע לרוב בין חצי שקל לשקל לכל ק"מ עודף. מי שנוסע 40 אלף ק"מ בשנה עם חוזה של 15 אלף יכול למצוא את עצמו עם חשבון של עשרות אלפי שקלים בסיום, וזה קורה יותר ממה שנדמה.
החזרה
בסיום התקופה הרכב נבדק לפי "מדריך בלאי" של החברה. בלאי סביר (שריטות קלות, שחיקת מושבים) לרוב מקובל, אבל פגיעות פח, ג'אנטים שרוטים, ריפודים קרועים או ריח עישון יכולים להתחייב. בחלק מהחוזים יש אופציית רכישה של הרכב בסוף התקופה במחיר שנקבע מראש, ולפעמים היא דווקא משתלמת אם הרכב שמר על ערכו.
מימון: בנקאי או דרך חברת הרכב
מימון הוא קנייה לכל דבר, רק שחלק מהכסף מגיע מהלוואה. יש שני סוגים עיקריים:
- הלוואה בנקאית או מגוף חוץ-בנקאי: הכסף מגיע לחשבון, הרכב נקנה כאילו במזומן, וההחזר החודשי מתנהל מול הבנק. הריביות משתנות לפי דירוג האשראי והתקופה, ובשנים האחרונות נעות לרוב בטווח של 5% עד 10% שנתי. יתרון: אפשר לנהל משא ומתן על מחיר הרכב כקונה במזומן.
- מימון דרך היבואן או חברת הרכב: מוצע במקום ההקנייה, לעיתים עם ריבית נמוכה מהבנק ולעיתים עם "ריבית אפס" שמגולמת במחיר הרכב. יתרון: פשוט ומהיר. חיסרון: מחיר הרכב לרוב פחות גמיש, והרכב משועבד עד סיום ההחזרים.
מסלול מימון מוכר נוסף הוא "בלון": החזרים חודשיים נמוכים ותשלום גדול אחד בסוף, לרוב 40% עד 60% ממחיר הרכב. הוא נראה כמו ליסינג פרטי בתשלום החודשי, אבל בסוף התקופה צריך למכור את הרכב או לשלם את הבלון. מי שבוחר בו חייב לבדוק מה הרכב יהיה שווה באותו מועד, כי אם ירידת הערך גדולה מהצפוי, הפער נופל על הקונה.
בכל מימון כדאי לחשב את הריבית האפקטיבית הכוללת ולא רק את ההחזר החודשי. על הלוואה של 120 אלף שקל לשלוש שנים בריבית של 7%, סך הריבית מגיע לסדר גודל של 13 עד 14 אלף שקל. זה מספר שצריך להופיע בטבלה, לא להיעלם בין השורות.
קנייה במזומן וירידת הערך: העלות שאף אחד לא שולח עליה חשבונית
קנייה במזומן נשמעת כמו האפשרות הזולה ביותר, וברוב המקרים היא באמת כזו. אבל היא לא "חינם": העלות האמיתית של רכב בבעלות היא ההפרש בין מה ששולם לבין מה שמקבלים במכירה, בתוספת אחזקה. ההפרש הזה נקרא ירידת ערך, והוא הסעיף הגדול ביותר בכל חישוב רכב, גדול יותר מדלק, מביטוח ומטיפולים.
רכב משפחתי חדש מאבד לרוב 15% עד 25% מערכו בשנה הראשונה, ובסוף שלוש שנים עם קילומטראז' ממוצע הוא שווה בערך 55% עד 65% ממחירו המקורי. הטווח רחב כי הוא תלוי בדגם, ביבואן, בביקוש בשוק היד השנייה ובכמות הק"מ. רכב עם 120 אלף ק"מ אחרי שלוש שנים יימכר בעשרות אלפי שקלים פחות מאותו רכב עם 45 אלף ק"מ.
יש עוד עלות שקטה במזומן: הכסף שיושב ברכב לא עובד במקום אחר. 150 אלף שקל בפיקדון או בקרן סולידית יכולים להניב כמה אלפי שקלים בשנה. זה לא סכום שמשנה את התמונה מקצה לקצה, אבל הוא מצמצם את הפער בין מזומן למימון, ובמיוחד כשהריבית על ההלוואה נמוכה.
טבלת השוואה: רכב משפחתי לשלוש שנים לפי ק"מ שנתי
הטבלה מתייחסת לרכב משפחתי חדש במחיר של 140 עד 160 אלף שקל, לתקופה של 36 חודשים. המספרים הם אומדנים מעוגלים שמבוססים על הצעות שוק ומחירוני יד שנייה, והם משתנים לפי דגם, חברה, ריבית ותנאי החוזה. הם לא כוללים דלק או חשמל, אגרת רישוי וביטוח, שדומים בין המסלולים (אלא אם הליסינג כולל ביטוח, ואז צריך להוסיף אותו לצד השני). בעמודת המזומן נכלל אומדן לתשואה האלטרנטיבית שאובדת.
| ק"מ בשנה | ליסינג פרטי (מקדמה + 36 תשלומים + חריגות) | מימון (ירידת ערך + ריבית + אחזקה) | מזומן (ירידת ערך + אחזקה + תשואה אבודה) |
|---|---|---|---|
| 15,000 | 95,000 עד 120,000 ₪ | 75,000 עד 95,000 ₪ | 65,000 עד 85,000 ₪ |
| 25,000 | 110,000 עד 135,000 ₪ (חבילת ק"מ מורחבת) | 85,000 עד 105,000 ₪ | 75,000 עד 95,000 ₪ |
| 40,000 | 130,000 עד 165,000 ₪ (חבילה מורחבת או חיוב חריגה) | 95,000 עד 120,000 ₪ | 85,000 עד 110,000 ₪ |
מה רואים בטבלה? שלושה דברים:
- הפער בין ליסינג לבעלות גדל עם הק"מ. ב-15 אלף ק"מ הפער הוא כמה עשרות אלפי שקלים, וחלק ממנו "קונה" שירותים ושקט. ב-40 אלף ק"מ הפער מתקרב לחצי מהעלות, וזה כבר לא שקט נפשי, זה מחיר.
- מימון ומזומן קרובים זה לזה. ההבדל הוא בעיקר הריבית מול התשואה האלטרנטיבית. כשהריבית על ההלוואה נמוכה, המימון מתקרב למזומן; כשהיא גבוהה, המזומן מנצח בבירור.
- המספרים בבעלות מניחים מכירה במחיר סביר. מי שמוכר בלחץ, בלי בדיקה מסודרת ובלי היסטוריית טיפולים, יקבל פחות, והפער מול הליסינג יצטמצם.
האותיות הקטנות שמשנות את החשבון
אחרי שנים של ישיבה משני צדי השולחן, אלה הסעיפים שבפועל מזיזים את התוצאה, וכמעט אף פעם לא מופיעים בפרסומת:
- תעריף ק"מ עודף: לבדוק את המחיר לק"מ ואת האפשרות לשדרג חבילה באמצע התקופה. חברות רבות מאפשרות זאת, ולפעמים זה זול משמעותית מחיוב בסיום.
- עלות סיום מוקדם: יציאה מחוזה ליסינג פרטי לפני הזמן כרוכה בקנס, לעיתים כמה תשלומים חודשיים ולעיתים רוב יתרת החוזה. מי שלא בטוח לגבי שלוש השנים הקרובות (מעבר לחו"ל, שינוי בעבודה, ילד נוסף) צריך לדעת את המספר הזה מראש.
- מה כולל הביטוח: אם הליסינג כולל ביטוח, מה גובה ההשתתפות העצמית, ומי משלם על ירידת ערך אחרי תאונה. אם לא כולל, האם החברה דורשת פוליסה מסוימת (לרוב מקיף עם כיסויים מוגדרים), שיכולה להיות יקרה יותר מביטוח שנבחר באופן חופשי.
- מדריך בלאי: לבקש אותו לפני החתימה, לא בסוף. שריטה של 5 ס"מ יכולה להיות "סבירה" בחברה אחת ומחויבת באחרת.
- ריבית אפקטיבית במימון: "ריבית 3.9%" יכולה להיות ריבית שנתית, ריבית לכל התקופה או ריבית שמתווספת לה עמלת פתיחת תיק. לבקש את הריבית האפקטיבית השנתית בכתב.
- שעבוד ושחרור: במימון דרך חברת רכב, הרכב משועבד. לבדוק כמה זמן וכמה עולה להסיר את השעבוד כשרוצים למכור.
- מחיר הרכב במימון "ריבית אפס": לבקש הצעת מחיר במזומן לאותו רכב. אם ההפרש גדול, הריבית פשוט התחבאה במחיר.
מתי כל אפשרות מנצחת
ליסינג פרטי מנצח כאשר
- הנסועה השנתית נמוכה ויציבה, עד 15 אלף ק"מ, ואפשר לבחור חבילה שתואמת אותה בדיוק.
- אין רצון או יכולת להתעסק במכירה, בבדיקות, במשא ומתן ובשוק היד השנייה.
- הרכב הוא דגם שמאבד ערך מהר או שיש חשש לגבי ערך המכירה שלו בעוד שלוש שנים, למשל רכב חשמלי חדש בשוק. בליסינג הסיכון הזה על החברה, לא על הנהג.
- ההון העצמי נחוץ לדברים אחרים (משכנתא, עסק), והמקדמה הנמוכה יחסית מאפשרת רכב חדש בלי לרוקן חיסכון.
מימון מנצח כאשר
- אין מזומן זמין לרכישה מלאה, אבל יש רצון בבעלות ובחופש ק"מ.
- הריבית המוצעת נמוכה, ובמיוחד כשהיא קרובה לתשואה שהכסף מניב בחיסכון.
- הנסועה בינונית או גבוהה, 25 אלף ק"מ ומעלה, שם הליסינג מתייקר בחדות.
- הכוונה להחזיק את הרכב יותר משלוש שנים. ככל שמחזיקים יותר זמן, ירידת הערך השנתית מתמתנת והבעלות משתלמת יותר.
קנייה במזומן מנצחת כאשר
- יש מזומן פנוי שלא נדרש לצרכים אחרים, והריביות על הלוואות גבוהות מהתשואה בחיסכון.
- הנסועה גבוהה: 40 אלף ק"מ בשנה הופכים כל חוזה ליסינג ליקר, ומייצרים בבעלות את העלות הנמוכה ביותר לק"מ.
- הרכב נקנה לטווח ארוך, חמש שנים ומעלה, ואז ירידת הערך הגדולה של השנים הראשונות מתפרסת על תקופה ארוכה.
- יש נכונות להשקיע בבדיקה לפני קנייה (גם ברכב חדש: לבדוק מלאי, שנת ייצור ותקופת אחריות) ובמכירה מסודרת בסוף.
ויש אופציה רביעית שראוי להזכיר: קניית רכב בן שנתיים או שלוש במזומן או במימון. מי שמוכן לוותר על הריח של רכב חדש חוסך את השנה היקרה ביותר בירידת הערך, וברוב המקרים מגיע לעלות הנמוכה ביותר מכל המסלולים שהוזכרו כאן.
שאלות נפוצות
האם ליסינג פרטי כולל ביטוח וטיפולים?
תלוי בחוזה. חלק מהחברות מציעות חבילה מלאה שכוללת טיפולים, צמיגים ורכב חלופי, ולעיתים גם ביטוח בתוספת מחיר. אחרות מציעות רק את הרכב. לפני השוואה בין הצעות כדאי לפרק כל אחת לרכיבים ולוודא שמשווים אותו דבר.
מה קורה אם נוסעים פחות מהמכסה?
ברוב החוזים אין החזר על ק"מ שלא נוצל, ולכן חבילה גדולה מדי היא תשלום על כלום. עדיף לבחור חבילה שתואמת את הנסועה בפועל ולשדרג במהלך התקופה אם צריך, במקום "ליתר ביטחון" מראש.
האם אפשר לקנות את הרכב בסוף הליסינג?
בחלק מהחוזים יש אופציית רכישה במחיר שנקבע מראש. כדאי להשוות אותו למחירון יד שנייה של אותו דגם באותו מועד: אם המחיר נמוך ממחיר השוק, האופציה שווה כסף. אם הוא גבוה, פשוט מחזירים את הרכב.
מימון בריבית אפס באמת בלי ריבית?
לרוב לא. הריבית מגולמת במחיר הרכב, בעמלות או בוויתור על הנחה שאפשר היה לקבל במזומן. הדרך לבדוק היא לבקש מחיר מזומן לאותו רכב ולהשוות את הסכום הכולל, כולל כל התשלומים.
מה משתלם ברכב חשמלי: ליסינג או קנייה?
ברכב חשמלי יש אי-ודאות גדולה יותר לגבי ערך המכירה בעוד שלוש שנים, בגלל שינויים מהירים בטכנולוגיה ובמחירי הדגמים החדשים. במקרה כזה ליסינג פרטי מעביר את הסיכון לחברה, וזה יתרון ממשי. מנגד, מי שנוסע הרבה נהנה מעלות אנרגיה נמוכה ויעדיף בעלות עם חופש ק"מ.
לסיכום
ליסינג פרטי הוא מוצר נוחות, ומחיר הנוחות תלוי בק"מ. עד 15 אלף ק"מ בשנה הפער מול הבעלות סביר וקונה שקט אמיתי. מ-25 אלף ק"מ ומעלה הבעלות מנצחת כמעט תמיד, ומזומן מנצח מימון בכל פעם שהריבית גבוהה מהתשואה על החיסכון. לפני חתימה על כל מסלול, כדאי לחשב עלות כוללת לשלוש שנים, לקרוא את מדריך הבלאי ואת תעריף הק"מ העודף, ולבקש את הריבית האפקטיבית בכתב. הכסף ברכב לא הולך לאיבוד בתשלום החודשי: הוא הולך לאיבוד במה שלא קראו.
עורך רכב ותחבורה, CAR DEAL
יובל אדרי עורך את CAR DEAL. עשר שנים במכירת רכבים משומשים ובליסינג לימדו אותו איפה הכסף באמת הולך לאיבוד: בביטוח, בירידת הערך ובבדיקה שלא נעשתה. הוא כותב על קניית רכב, רכב חשמלי ותחבורה מנקודת המבט של מי שישב בשני צדי השולחן.